Quelle forme juridique choisir quand on veut créer son entreprise ?
Le choix du statut n’est pas encore tranché ? SAS, SARL, EI ou micro-entreprise : les critères qui comptent.
Consulter l’article
BIC ou BNC en micro-entreprise : ces deux acronymes désignent des catégories fiscales distinctes, et votre régime dépend de la nature de votre activité réellement exercée, pas du libellé de votre métier, ni du code APE, ni d’un choix personnel. En pratique, les activités commerciales, artisanales ou industrielles relèvent des BIC, tandis que les activités libérales ou intellectuelles relèvent des BNC.
Pour les auto-entrepreneurs, dirigeants de micro-entreprises, TPE et PME qui veulent classer correctement leur activité, l’enjeu est immédiat : une mauvaise catégorie peut fausser vos cotisations sociales, votre imposition et générer des erreurs administratives coûteuses. Vous allez voir ici comment distinguer BIC et BNC, quels critères retenir selon votre activité, quels abattements fiscaux et règles sociales en découlent, comment corriger une erreur de déclaration via le guichet unique, et dans quels cas demander une position écrite à l’administration. Une catégorie mal déclarée se corrige par une formalité de modification sur le guichet unique, transmise ensuite au SIE, à l’Urssaf et à l’Insee.
BIC ou BNC en micro-entreprise ne relève pas d’un choix : les BIC et les BNC sont deux acronymes fiscaux, et la catégorie dépend de la nature de votre activité. Une activité commerciale, artisanale ou industrielle relève des bénéfices industriels et commerciaux, tandis qu’une activité libérale ou intellectuelle, comme certaines professions exercées en indépendant, relève des bénéfices non commerciaux.
Beaucoup de créateurs et d’entrepreneurs pensent que le code APE d’un auto-entrepreneur fixe sa catégorie. C’est faux. L’Insee attribue ce code à des fins statistiques, sans créer de droits ni d’obligations, et il ne rend pas compte d’une activité mixte. Service Public le confirme : le code APE ne peut pas être invoqué pour justifier ou refuser un droit.
Ce qui compte, c’est la nature de votre activité et ce que vous faites réellement pour vos clients, pas le statut affiché. Un même intitulé, « consultant » ou « formateur », peut recouvrir deux catégories selon le contenu de la prestation. Sur le guichet unique, le déclarant sélectionne la catégorie correspondant à l’activité décrite. L’administration la valide ou demande une régularisation, puis impose le régime fiscal et social selon sa propre analyse.
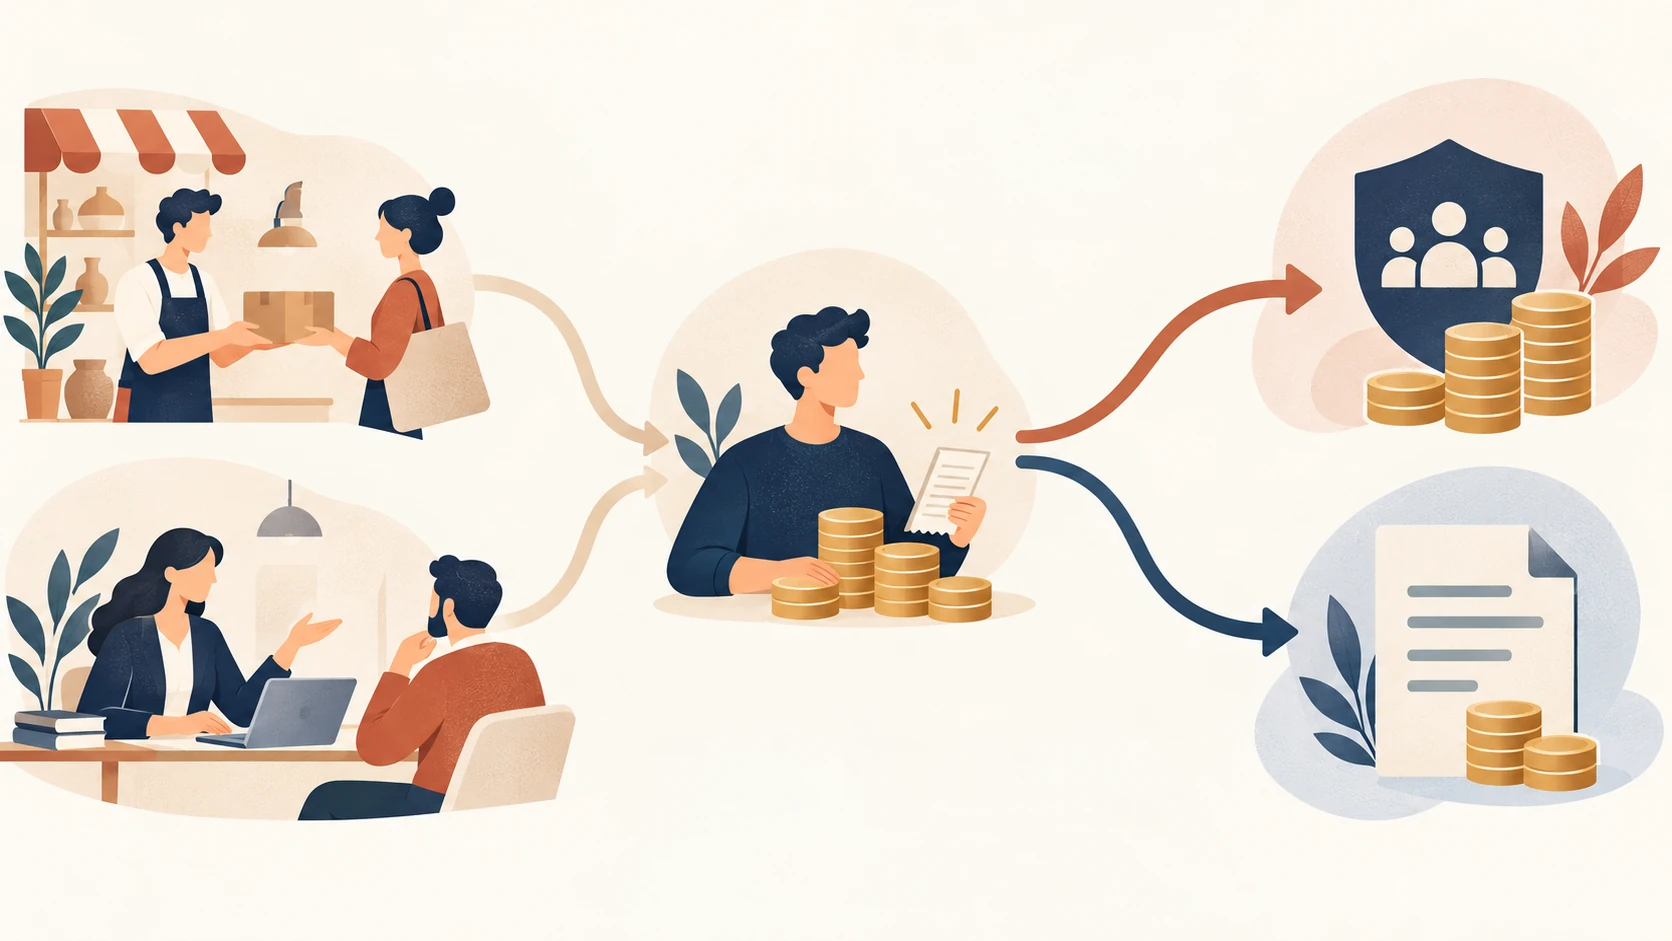
Les BIC et les BNC sont deux catégories distinctes de revenus selon l’activité exercée. En micro-entreprise, ce classement détermine le statut fiscal applicable à l’entrepreneur indépendant. La différence entre BIC et BNC se mesure ensuite sur deux taux dans le régime micro. Le premier fixe les cotisations sociales, prélevées sur le chiffre d’affaires encaissé ; le second fixe l’abattement forfaitaire, donc la part soumise à l’impôt sur le revenu.
| Activité | Cotisations sociales 2026 | Abattement fiscal |
|---|---|---|
Vente de marchandises, y compris fabrication et vente (BIC) |
12,3 % |
71 % |
Prestations de services commerciales ou artisanales (BIC) |
21,2 % |
50 % |
Autres prestations de services et professions libérales (BNC) |
25,6 % |
34 % |
Activités libérales relevant de la Cipav (BNC) |
23,2 % |
34 % |
Taux et abattements vérifiés en septembre 2026 auprès de entreprendre.service-public.gouv.fr et de l’Urssaf. Cette mise à jour s’appuie aussi sur le Code général des impôts. Le taux de 25,6 % résulte du décret n° 2025-943 du 8 septembre 2025.
L’abattement micro-BIC est de 71 % pour la vente et de 50 % pour les prestations de services, l’abattement micro-BNC de 34 %. Cet abattement s’applique au chiffre d’affaires annuel pour calculer la base imposable à l’impôt, sans déduction des charges réelles ; en cas de dépassement des plafonds de chiffre d’affaires ou si vos frais sont élevés, le régime réel en BIC ou la déclaration contrôlée en BNC peut devenir plus adapté. La location meublée et l’hébergement suivent des règles propres, qui dépendent notamment du classement du logement.
Une prestation de service relève des BIC quand elle est commerciale ou artisanale, des BNC quand elle est libérale ou intellectuelle. En régime micro, l’impôt sur le revenu se calcule sur le chiffre d’affaires après abattement forfaitaire, et non après déduction des charges réelles. Réparer, transporter ou entretenir relève du BIC ; conseiller, former ou concevoir relève le plus souvent du BNC.
Certaines activités se situent à la frontière, et le formulaire du guichet unique ne les distingue pas. Trois situations reviennent souvent dans les échanges entre créateurs. Un apporteur d’affaires se retrouve classé agent commercial, une créatrice de bijoux reçoit deux réponses contradictoires puis un rejet, un vendeur de fichiers PDF ne sait pas quelle case cocher.
| Activité | Catégorie probable | Point de bascule |
|---|---|---|
Développeur, consultant |
BNC, prestation intellectuelle |
La vente d’un produit standard, et non d’une prestation sur mesure, peut relever du BIC |
Mandataire indépendant en immobilier |
BNC, cas fréquent pour l’agent commercial immobilier, avec inscription au registre spécial des agents commerciaux (RSAC) en plus du RNE |
Parmi les agents immobiliers, le titulaire de la carte professionnelle exerce comme agent immobilier, en BIC ; dans un réseau comme Safti, le statut dépend toujours du mode d’exercice |
Intermédiation commerciale hors immobilier |
Le plus souvent BNC pour l’agent commercial titulaire d’un mandat |
L’apporteur d’affaires sans mandat relève d’une analyse au cas par cas |
Vente de fichiers numériques |
BIC pour la vente directe en e-commerce de produits numériques |
Les droits d’auteur versés par un éditeur relèvent des BNC |
Créatrice de bijoux |
BIC, vente de marchandises pour la fabrication suivie de la vente |
La réparation pour un client relève des prestations de services artisanales |
Coach ou formateur avec supports vendus |
BNC, y compris en développement personnel, l’accessoire suit le principal |
En auto-entreprise, des supports vendus en volume justifient un suivi distinct en BIC |
Les taux et abattements doivent être vérifiés à jour, dans le cadre posé par le Code général des impôts. Pour les prestations de services en micro-BIC, le chiffre d’affaires BIC pour services a un abattement de 50 % : en micro-BIC, les recettes sont imposées après un abattement forfaitaire, et le BIC offre un abattement de 50 % sur le chiffre d’affaires. En micro-entreprise, il n’est pas possible de déduire les charges réelles, contrairement au régime réel ou à la déclaration contrôlée. Les cotisations sociales BIC sont calculées à 21,2 % en 2026.
Pour l’intermédiation commerciale sans mandat, comme pour les activités mixtes, la réponse la plus sûre reste une position écrite de l’administration, décrite plus bas dans ce guide, en tenant compte aussi du chiffre d’affaires annuel, des plafonds de chiffre d’affaires et des options d’impôt sur le revenu, dont certaines dépendent notamment du revenu fiscal de référence du foyer.
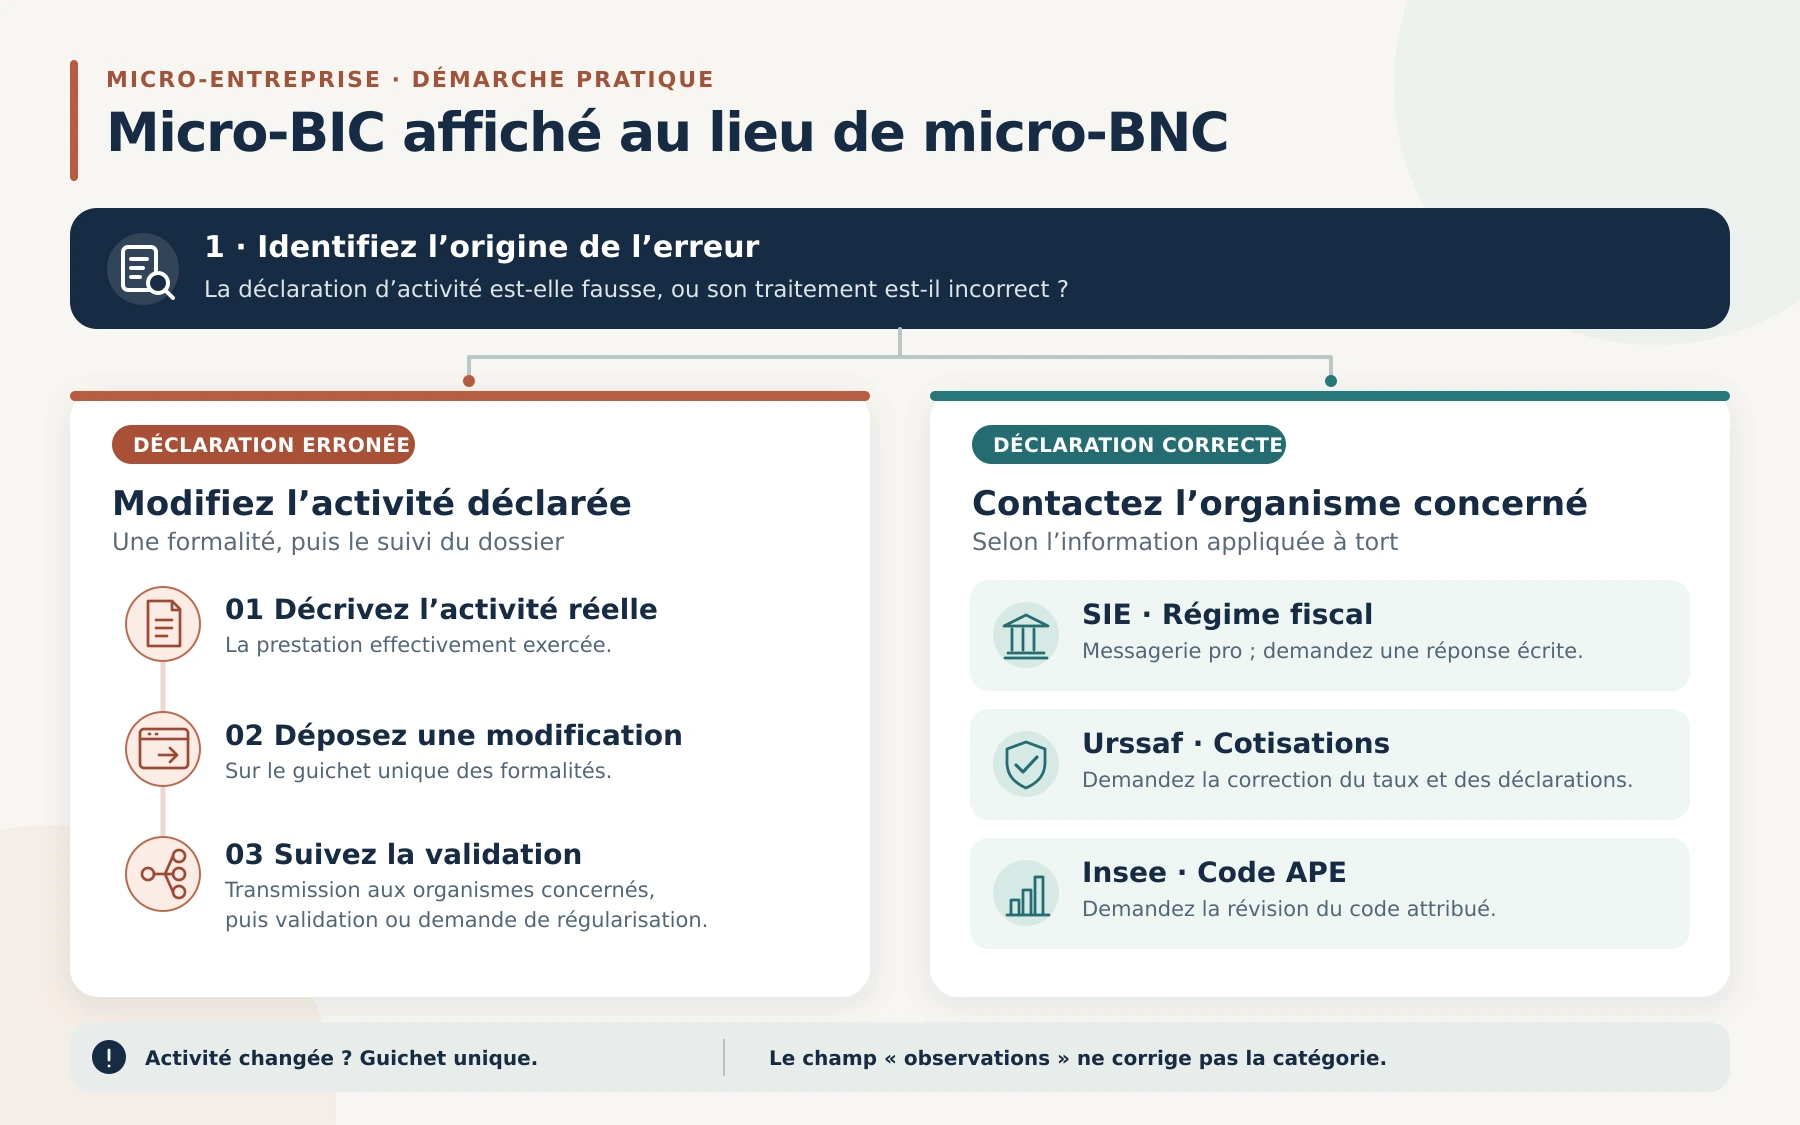
Tout dépend de l’origine de l’erreur : la déclaration elle-même, ou son traitement par une administration. Les administrations étant reliées, une formalité terminée sur le guichet unique leur est transmise à toutes.
Si la catégorie déclarée est erronée, déposez une formalité de modification de l’activité sur le guichet unique. Elle est gratuite pour un micro-entrepreneur. Une fois la formalité terminée, l’information part vers le SIE, l’Urssaf et l’Insee, et l’administration valide ou demande une régularisation. Pour éviter un nouveau rejet, décrivez l’activité aussi précisément qu’à l’immatriculation, en reprenant les démarches de création dans l’ordre.
Si la déclaration est juste mais le régime appliqué ne l’est pas, adressez-vous directement à l’organisme concerné :
Un changement d’activité effectif suit la même voie que la première : une formalité de modification sur le guichet unique, dans le mois qui suit. En auto-entreprise, cela permet aussi de cumuler plusieurs natures d’activité, à condition de bien ventiler les déclarations.
Le champ « observations » du guichet unique permet d’apporter une précision aux services qui instruisent le dossier. Il ne vaut pas correction de la catégorie enregistrée.
Déjà immatriculé avec la mauvaise catégorie ? Nous déposons la formalité de modification et suivons la régularisation jusqu’à sa validation par l’administration.
Une erreur de catégorie ne se règle pas d’elle-même : elle s’accumule à chaque déclaration, et il faut vérifier vite pour confirmer quel régime s’applique réellement.
Prenez un développeur qui encaisse 40 000 € par an et se déclare à tort en prestations BIC au lieu de BNC.
Sur le volet social, l’écart de 4,4 points entre 25,6 % et 21,2 % représente 1 760 € de cotisations manquantes par an, à régulariser auprès de l’Urssaf.
Sur le volet fiscal, l’abattement de 50 % ramène sa base imposable à 20 000 €, contre 26 400 € avec l’abattement BNC de 34 %. Ce sont 6 400 € de revenus sous-évalués chaque année.
L’administration peut revenir sur les trois années précédentes, avec des intérêts de retard et une majoration si l’erreur est jugée délibérée.
L’erreur inverse coûte aussi : un artisan déclaré à tort en BNC paie des cotisations trop élevées et bénéficie d’un abattement trop faible. Si vous demandez une confirmation écrite à votre SIE, vous sécurisez votre position et limitez aussi le risque de redressement fiscal en cas de mauvaise catégorisation.
Tous les codes APE changent le 1er janvier 2027, micro-entreprises comprises. La nouvelle nomenclature d’activités, la NAF 2025, a été approuvée par le décret n° 2025-736 du 31 juillet 2025.
Pendant toute l’année 2026, le site sirene.gouv.fr affiche à titre informatif le futur code APE de chaque entreprise, à partir de son numéro SIREN. Il permet aussi d’en demander la rectification. Jusqu’au 31 décembre 2026, seul le code actuel reste officiel.
Ce changement n’a aucun effet automatique sur votre catégorie BIC ou BNC. Un futur code manifestement éloigné de votre activité reste toutefois un bon signal pour vérifier la catégorie déclarée.
Pour une activité mixte, une intermédiation sans mandat ou un produit numérique atypique, le rescrit fiscal tranche avant que l’erreur ne s’installe. Il repose sur l’article L. 80 B du livre des procédures fiscales.
La demande décrit précisément l’activité exercée et la question posée. L’administration dispose de trois mois pour répondre, et sa position lui est opposable tant que la situation reste celle décrite. Le rescrit fiscal engage l’administration des impôts, pas l’Urssaf.
Pour le taux de cotisations, l’Urssaf dispose de sa propre procédure, le rescrit social, ouverte aux travailleurs indépendants. Elle répond dans un délai de trois mois, et sa position s’impose ensuite à tous les organismes de recouvrement. Sans réponse dans ce délai, aucun redressement ne peut être fondé sur le point soulevé.
Décrivez votre activité réelle et ce que vous facturerez à vos clients. Lors du dépôt, nous sélectionnons sur le guichet unique la catégorie qui lui correspond, et retenons les options fiscales d’après l’analyse de votre dossier ou à votre demande. Une juriste de l’équipe contrôle chaque formalité ; dès qu’une question relève du conseil, un avocat de notre réseau prend le relais. Faire vérifier ma catégorie, rappel sous 24 heures.
Le code APE détermine-t-il la catégorie BIC ou BNC ?
Non. Le code APE est attribué par l’Insee à des fins statistiques et n’a pas de valeur juridique. Votre catégorie dépend de la nature réelle de votre activité. C’est l’administration qui retient la catégorie, à partir de l’activité déclarée.
Une micro-entreprise peut-elle cumuler BIC et BNC ?
Oui. Chaque activité garde sa catégorie : vous distinguez le chiffre d’affaires de chacune dans vos déclarations, et chacune applique son propre taux et son propre abattement. Le plafond global est de 203 100 €, dont 83 600 € au maximum pour les prestations de services. Au-delà de ces plafonds, le régime micro cesse de s’appliquer et se pose la question de la forme juridique.
Erreur de déclaration Urssaf, BIC au lieu de BNC : que faire ?
Avant l’échéance, modifiez la déclaration en cours sur autoentrepreneur.urssaf.fr. Après l’échéance, déposez une déclaration rectificative pour chaque période concernée. Une erreur commise de bonne foi et corrigée spontanément bénéficie du droit à l’erreur. Faites confirmer votre régime par le SIE avant de rectifier.
Le champ « observations » du guichet unique suffit-il à corriger la catégorie ?
Non. Ce champ permet de signaler une précision aux services qui instruisent le dossier, mais il ne modifie pas la catégorie enregistrée. Seule une formalité de modification sur le guichet unique, ou une demande adressée à l’organisme concerné, corrige la situation.
Déclarez la modification d’activité sur le guichet unique dans le mois qui suit le changement. La formalité est gratuite pour un micro-entrepreneur. Le guichet unique transmet l’information à l’Urssaf, aux impôts et à l’Insee, qui met à jour votre code APE.
Où vérifier ma catégorie après l’immatriculation ?
Dans les documents envoyés par l’Urssaf quelques jours après la création, et dans l’attestation fiscale téléchargeable sur autoentrepreneur.urssaf.fr. Le courrier du service des impôts des entreprises précise aussi le régime retenu. En cas de contradiction entre ces documents, c’est le SIE qu’il faut interroger.
Comment changer son code APE ?
Le changement de code APE se demande à l’Insee, par son service en ligne. Une procédure dédiée s’applique aux entreprises créées depuis moins d’un mois. Ce changement corrige une donnée statistique : il ne modifie ni votre régime fiscal, ni votre taux de cotisations.
Pour aller plus loin
À lire aussi

Quelle forme juridique choisir quand on veut créer son entreprise ?
Le choix du statut n’est pas encore tranché ? SAS, SARL, EI ou micro-entreprise : les critères qui comptent.
Consulter l’article →
Domiciliation auto-entrepreneur : comment choisir la bonne adresse pour votre micro-entreprise
Vous cherchez une adresse pour votre micro-entreprise ? Domicile, domiciliation ou local : comment choisir.
Consulter l’article →
Accompagnement à la constitution de société : Réussissez votre lancement avec Wize Up
Les démarches de création vous font reculer ? Ce que couvre un accompagnement jusqu’au Kbis.
Consulter l’article →
Associé fondateur de Wize Up et directeur général depuis plus de 11 ans, Fabien a façonné les pratiques management, marketing et commerciales du groupe. Fort de 30 ans d'entrepreneuriat, il défend une conviction simple : externaliser les tâches à faible valeur ajoutée pour se concentrer sur l'essentiel. Passionné par l'intelligence artificielle, dont il suit les tendances de près, il partage sur ce blog sa vision d'une gestion stratégique et d'un accompagnement qui crée un impact durable pour les dirigeants.

Comment modifier l’activité de sa micro-entreprise ?